

Sommaire

En voilà une Bonne idée !
Le guide des trésorier·ères d'association
💡 L'essentiel
- Le budget prévisionnel d’une association est l’état annuel qui estime, poste par poste, les recettes et les dépenses à venir. C’est d’abord un outil de pilotage, pas une formalité comptable.
- Pour établir un budget prévisionnel d’association, deux méthodes existent : partir des dépenses à couvrir, ou partir des recettes attendues. La prudence reste la règle, surtout sur les subventions.
- Un budget prévisionnel d’association se suit toute l’année en comparant le prévu au réalisé, ce qu’un outil comme AssoConnect permet de faire automatiquement.
La rentrée approche, l’assemblée générale se prépare, et une question revient sur la table du trésorier : de quoi l’association aura-t-elle besoin cette année, et comment le financer ? C’est exactement à cela que sert le budget prévisionnel d’une association.
On entend souvent que le budget prévoit et que la comptabilité constate. Autrement dit, le budget prévisionnel dessine ce qui va se passer, puis la comptabilité de votre association enregistre ce qui s’est réellement passé. Sans budget, on navigue à vue et il devient difficile d’éviter les trous de trésorerie, ou encore de convaincre un partenaire ou un financeur.
La bonne nouvelle, c’est que construire un budget prévisionnel est plus accessible qu’il n’y paraît. Pas besoin d’être expert-comptable, à condition de suivre la bonne méthode. On vous explique tout, exemples chiffrés à l’appui, c’est parti !

Qu’est-ce que le budget prévisionnel d’une association ?
Le budget prévisionnel d’une association est un état prévisionnel annuel qui liste, d’un côté, les recettes attendues et, de l’autre, les dépenses envisagées sur un exercice. Il traduit en chiffres le projet associatif de l’année à venir.
Contrairement à certaines obligations comptables réglementaires, il n’est pas toujours imposé par la loi, mais il est presque systématiquement réclamé dès qu’une association sollicite une subvention ou présente ses comptes en assemblée générale.
On distingue deux niveaux de lecture qui se complètent :
- Le budget global, qui donne la photographie financière de toute l’association.
- Le budget par action, qui zoome sur chaque activité pour en mesurer la rentabilité.
À quoi sert le budget prévisionnel global ?
Le budget prévisionnel global remplit quatre missions au quotidien :
- Prévoir les besoins financiers. Il chiffre à l’avance les moyens nécessaires pour mener les projets, et évite les mauvaises surprises en cours d’année.
- Piloter l’association. Comparé régulièrement au réalisé, il sert de tableau de bord pour ajuster les décisions.
- Partager le projet avec les membres. Présenté et voté en assemblée générale, il rend la stratégie lisible pour tous.
- Rechercher des fonds. C’est presque toujours le document que demandent les banques, les mécènes et les financeurs publics pour instruire une demande de subvention.
Budget global ou budget par action : que choisir ?
Idéalement, on vous recommande d’utiliser les deux types de budget. Le budget global reste le document de référence, celui qu’on vote et qu’on présente aux partenaires. Le budget par action vient l’enrichir dès que l’association mène plusieurs activités distinctes, car il montre lesquelles s’autofinancent et lesquelles ont besoin d’être soutenues. Nous y revenons plus bas.
Comment établir le budget prévisionnel de son association ?
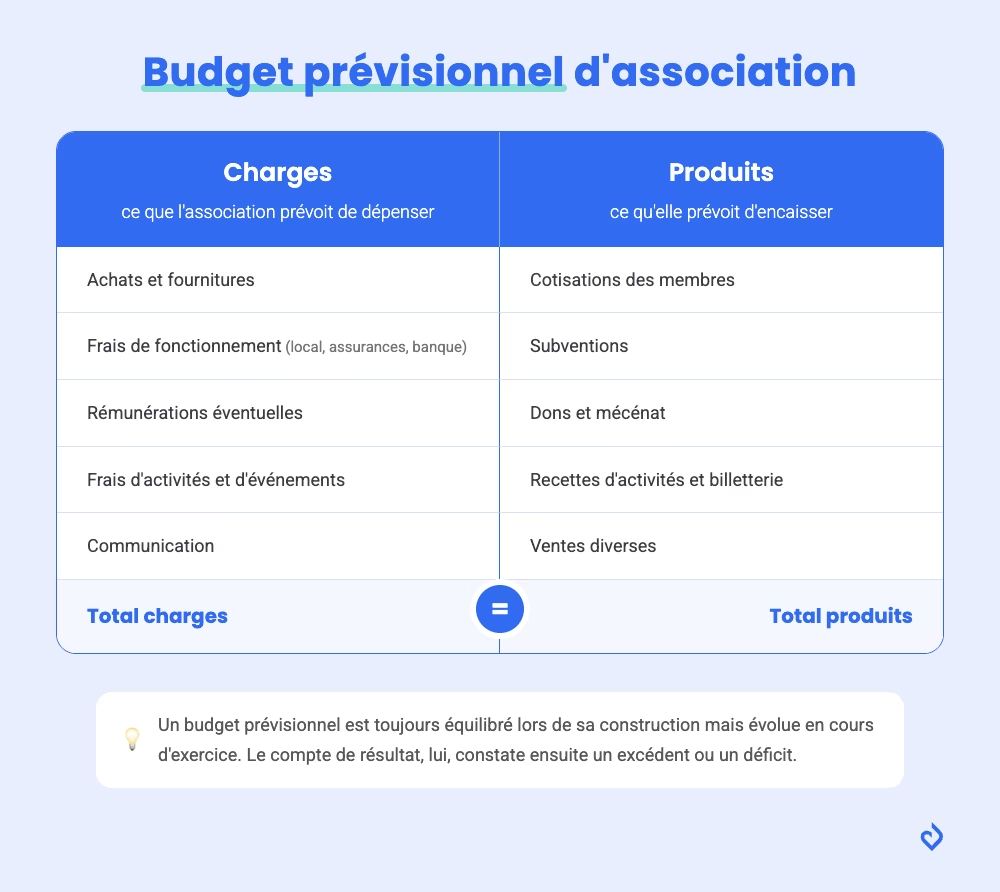
Établir un budget prévisionnel d’association revient à équilibrer deux colonnes :
- Les charges (ou dépenses), c’est-à-dire ce que l’association prévoit de dépenser,
- Et les produits (ou recettes), ce qu’elle prévoit d’encaisser.
Le schéma ci-dessous en donne une vue d’ensemble, avec le principe d’équilibre qui structure tout budget prévisionnel.
Pour passer de ce principe à votre propre budget, deux méthodes existent, et le choix dépend surtout de la situation de votre structure.
Méthode 1 : construire son budget à partir des dépenses
C’est l’approche adaptée aux associations dont les projets sont déjà définis. On liste d’abord tout ce que l’année va coûter, puis on cherche comment le financer.
Prenons Rémi, trésorier d’une association humanitaire qui construit une école en Bolivie. Le coût du chantier est connu : matériaux, transport, coordination sur place. Rémi part de ce montant, puis bâtit son plan de financement autour (dons, subventions, cofinancements) jusqu’à couvrir la dépense. La dépense commande, la recette suit.
Méthode 2 : construire son budget à partir des recettes
C’est l’approche adaptée aux associations dont les ressources sont relativement stables et prévisibles. On estime d’abord ce qui va rentrer, puis on répartit cette enveloppe entre les projets.
Prenons un club de kitesurf qui vit de ses adhésions et de ses stages. Le trésorier connaît, à peu de choses près, le nombre de membres et de stagiaires attendus. Il en déduit un montant de recettes, puis décide comment l’employer : matériel, encadrement, événements. La recette commande, la dépense s’ajuste.
Les grandes masses à ne pas oublier
Quelle que soit la méthode, un budget prévisionnel s’organise autour de quelques grandes masses, qui reprennent la logique du plan comptable des associations, cadre fixé par le règlement ANC n° 2018-06.
Côté recettes : les ventes et prestations, les adhésions, les subventions, les dons et le mécénat. Côté dépenses : les rémunérations éventuelles, les frais variables liés aux activités, les frais fixes (loyer, assurances, abonnements), sans oublier les remboursements aux bénévoles, qui passent par des notes de frais. Les achats de matériel durable, eux, relèvent des immobilisations et se répartissent sur plusieurs exercices.
Pensez aussi à valoriser ce qui ne passe pas par la banque : le temps donné par les bénévoles, un local prêté ou du matériel offert. L’intérêt de la démarche est d’obtenir un budget qui reflète le poids réel de l’association, un argument souvent décisif dans un dossier de subvention. Ces contributions volontaires en nature s’estiment en euros et s’inscrivent dans une rubrique à part, en bas du budget.
📝 À noter : Pour les contributions volontaires en nature, notez le même montant côté recettes et côté dépenses, pour maintenir l’équilibre. Un bénévolat estimé à 5 000 €, par exemple, apparaît à la fois en recette et en dépense.
Nos conseils pour préparer votre budget prévisionnel
Deux réflexes de prudence font toute la différence. D’abord, appliquez le principe de prudence : estimez vos recettes au plus juste, voire légèrement en dessous, et vos dépenses avec une petite marge. Un budget un peu pessimiste vous évite les mauvaises surprises, là où un budget trop optimiste se paie en fin d’exercice.
Ensuite, évitez de bâtir votre budget autour d’une subvention pas encore accordée. Une aide publique peut être réduite ou refusée, et une association qui a tout misé dessus se retrouve fragilisée du jour au lendemain. Pensez enfin aux incidences de fiscalité que peuvent entraîner certaines recettes commerciales, à anticiper dès la construction du budget.
Exemple chiffré de budget prévisionnel d’association
Parce que rien ne vaut un exemple concret, voici un budget prévisionnel simplifié, pour une petite association qui organise des activités et un événement annuel. Les recettes et les dépenses s’équilibrent, ce qui est l’objectif recherché.
Un budget prévisionnel se présente généralement équilibré : le total des charges (dépenses) est égal au total des produits (recettes). C’est en cours d’exercice, puis à la clôture avec le compte de résultat, que l’association constate un excédent (si les produits dépassent les charges) ou un déficit (dans le cas inverse).
Au moment de la construction, l’objectif n’est donc pas d’afficher un résultat, mais de vérifier que les ressources prévues couvrent bien les dépenses envisagées.
Pour gagner du temps, vous pouvez partir d’une base prête à remplir. Nous mettons à votre disposition un modèle de budget prévisionnel d’association à télécharger, au format tableur, à adapter à votre structure. Vous y retrouvez les grandes masses déjà organisées, prêtes à accueillir vos propres montants.
Le budget par action pour analyser son modèle économique
Le budget par action découpe le budget global activité par activité. Chaque action se voit affecter ses propres recettes et ses propres dépenses, ce qui révèle sa contribution réelle à l’équilibre de l’association.
Reprenons le club de kitesurf, qui mène trois activités : la pratique sportive courante, des stages d’initiation et des compétitions. Le budget global dit si le club est à l’équilibre. Le budget par action, lui, dit d’où vient cet équilibre. Peut-être que les stages dégagent un excédent qui finance des compétitions déficitaires mais essentielles à l’image du club. Sans cette lecture détaillée, cette mécanique interne resterait invisible.
Cette approche rejoint la logique de la comptabilité analytique, particulièrement utile quand l’association grandit ou répond à des appels à projets qui exigent un budget dédié à chaque action.
Suivre son budget prévisionnel pendant l’année
Un budget prévisionnel n’a de valeur que s’il vit. Voté en début d’exercice, il doit être confronté à la réalité tout au long de l’année pour jouer son rôle d’outil de pilotage, un travail qui revient le plus souvent au trésorier ou au comptable de l’association.
Comparer le prévu et le réalisé
Le principe est simple : à intervalles réguliers, vous placez côte à côte ce que vous aviez anticipé et ce qui s’est réellement produit. Un poste dérape ? Vous le repérez tôt et vous ajustez, plutôt que de le découvrir à la clôture. Cette confrontation régulière est le cœur du pilotage financier associatif, et elle nourrit aussi la lecture de vos documents comptables.
Le plan de trésorerie de votre association
Attention à ne pas confondre budget et trésorerie. Le budget dit combien vous allez encaisser et dépenser sur l’année. Le plan de trésorerie dit quand ces flux vont tomber, mois par mois.
La nuance est importante. Notre club de kitesurf peut prévoir un budget équilibré tout en connaissant un moment délicat : s’il engage ses dépenses de matériel début avril, mais n’encaisse les inscriptions aux stages que fin avril, il traverse quelques semaines de trésorerie tendue. Anticiper ces décalages évite bien des sueurs froides.
Suivre son budget prévisionnel avec AssoConnect
Vous nous voyez venir ? Faire ce suivi à la main, sur un tableur, est tout à fait possible. Mais c’est aussi incontestablement chronophage et source d’erreurs.
À l’inverse, un outil de comptabilité comme AssoConnect intègre directement la fonction budget prévisionnel : vous saisissez votre résultat prévisionnel poste par poste, et l’outil affiche en face le résultat réalisé, mis à jour en temps réel au fil de vos écritures comptables.
Un code couleur rend la lecture immédiate : les barres de progression passent du bleu au vert quand un objectif est dépassé, ou au rouge en cas d’écart défavorable. Vous pouvez également exporter le tout en PDF ou en Excel pour vos réunions ou votre assemblée générale.
Pour en savoir plus, n’hésitez pas à consulter cette vidéo de démonstration :
Conclusion
Établir le budget prévisionnel de son association, c’est se donner une longueur d’avance : prévoir ses besoins, piloter ses projets et rassurer ses partenaires. Une méthode claire, quelques grandes masses bien identifiées et une bonne dose de prudence sur les recettes suffisent à poser des bases solides. Le reste tient au suivi, tout au long de l’année.
Vous voyez, c’est plus simple qu’il n’y paraît. Et si la tenue du budget vous prend encore trop de temps, sachez qu’un outil dédié peut vous en faire gagner beaucoup. Bon budget à vous, et belle année associative !
Questions fréquentes
Faire un budget prévisionnel d’association consiste à estimer, sur un exercice, l’ensemble des recettes attendues et des dépenses envisagées, puis à les équilibrer. Vous pouvez partir des dépenses (adapté aux projets déjà définis) ou des recettes (adapté aux ressources stables). L’important est de rester prudent sur les montants incertains, en particulier les subventions.
Un budget prévisionnel d’association se présente sous forme de tableau à deux colonnes : les recettes d’un côté, les dépenses de l’autre, avec un total de part et d’autre. Ce document est généralement présenté et voté en assemblée générale, et joint aux demandes de subvention. Un modèle prêt à remplir facilite grandement sa mise en forme.
Pour remplir un budget prévisionnel d’association, listez d’abord vos grandes masses de recettes (adhésions, subventions, dons, ventes) et de dépenses (salaires, frais fixes, frais variables), puis chiffrez chaque poste à partir de votre historique et de vos projets de l’année. Concentrez vos estimations sur les postes les plus importants et ajustez jusqu’à équilibrer les deux colonnes.
AssoConnect met à disposition un modèle de budget prévisionnel d’association gratuit, à télécharger au format tableur puis à adapter à votre structure. Les grandes masses budgétaires y sont déjà organisées, ce qui vous évite de partir d’une feuille blanche.
Un budget prévisionnel d’association est présenté équilibré dans la grande majorité des cas : le total des produits (recettes) est égal au total des charges (dépenses). C’est le compte de résultat, en fin d’exercice, qui fait ensuite apparaître un excédent ou un déficit selon la façon dont les prévisions se sont réalisées. Au moment de la construction, l’enjeu est donc de couvrir ses dépenses, pas d’afficher un résultat.


